- „Goodwill“ atspindi nematerialiąją įmonės vertę, pavyzdžiui, jos reputaciją ir klientus, kuri viršija jos fizinio turto vertę.
- Skiriamas viduje sukurtas prestižas (neapskaitomas) ir įsigytas per pirkimus (registruojamas kaip turtas).
- Jo apskaičiavimas pagrįstas skirtumu tarp pirkimo kainos ir identifikuojamo grynojo turto tikrosios vertės.
- Tokie veiksniai kaip prekės ženklas, praktinė patirtis ir vieta yra labai svarbūs norint padidinti šią vertę derybose.

Pasinerdami į verslo sandorių pasaulį, labai dažnai susiduriame su „ goodwill“ sąvoka . Iš pirmo žvilgsnio tai gali atrodyti kaip abstraktus ar grynai apskaitos terminas, tačiau iš tikrųjų būtent ta „nematoma vertė“ paverčia įmonę daug didesne nei paprasta jos baldų, kompiuterių ar mechanizmų suma. Iš esmės tai skirtumas tarp to, kiek įmonė verta dokumentuose, ir to, kiek pirkėjas iš tikrųjų nori už ją mokėti.
Įsivaizduokite, kad turite kepyklą su senomis krosnimis, tačiau ją mėgsta visas rajonas ir visada yra eilė. Būtent prestižas ir klientų lojalumas yra tai, kas lemia pardavimo kainą, viršijančią fizinio turto vertę. Šiame straipsnyje mes išsamiau aptarsime, kas yra šis nematerialusis turtas, kaip jis praktiškai apskaičiuojamas ir kodėl jis gali būti lemiamas veiksnys, lemiantis derybų sėkmę ar visišką nesėkmę.
Kas tiksliai yra „Goodwill“?
„Goodwill“ – anglosaksų terminas, kurį būtų galima išversti kaip „geranoriškumą“, apibrėžiamas kaip nematerialus turtas , rodantis įmonės pridėtinę vertę. Kalbame ne apie apčiuopiamus dalykus, o apie tokius elementus kaip prekės ženklo įvaizdis, įmonės reputacija ir gebėjimas generuoti būsimą pelną. Ispanų apskaitos terminologijoje tai vadinama „goodwill“ arba nepaskirstytuoju pelnu.
Labai svarbu suprasti, kad ši vertė neatsiranda iš niekur, o yra daugelio metų pastangų, patikimo valdymo ir konkurencinio pranašumo kūrimo rezultatas . Nors materialųjį turtą (pvz., pastatą) lengva įvertinti, prestižas priklauso nuo rinkos suvokimo ir subjektyvesnių veiksnių, todėl tai yra sudėtingas, tačiau gyvybiškai svarbus elementas bet kokio susijungimo ar įsigijimo atveju.
Geros valios tipai: suformuotas ir įsigytas
Ne visas prestižas apskaitoje traktuojamas vienodai. Čia išryškėja esminis skirtumas, kurį turėtų žinoti kiekvienas verslo savininkas:
- Viduje apmokytas prestižas: Ją įmonė kūrė diena iš dienos, gerindama kokybę, klientų aptarnavimą ir rinkodarą. Nors ji yra vertingiausia veiklai, apskaitos standartai (pvz., TFAS arba Ispanijos bendrasis apskaitos planas)... jie neleidžia to pripažinti turtu balanse, nes nėra patikimai įvertinamos įsigijimo savikainos.
- Įgytas prestižas: Tai atsitinka, kai viena įmonė perka kitą. Tokiu atveju pirkėjas sumoka priemoką, viršijančią grynojo turto tikrąją vertę. Šis „papildomas“ balanse įrašomas kaip nematerialusis turtas nes yra realus sandoris, pateisinantis jo vertę.
Kaip apskaičiuojama prestižo vertė?
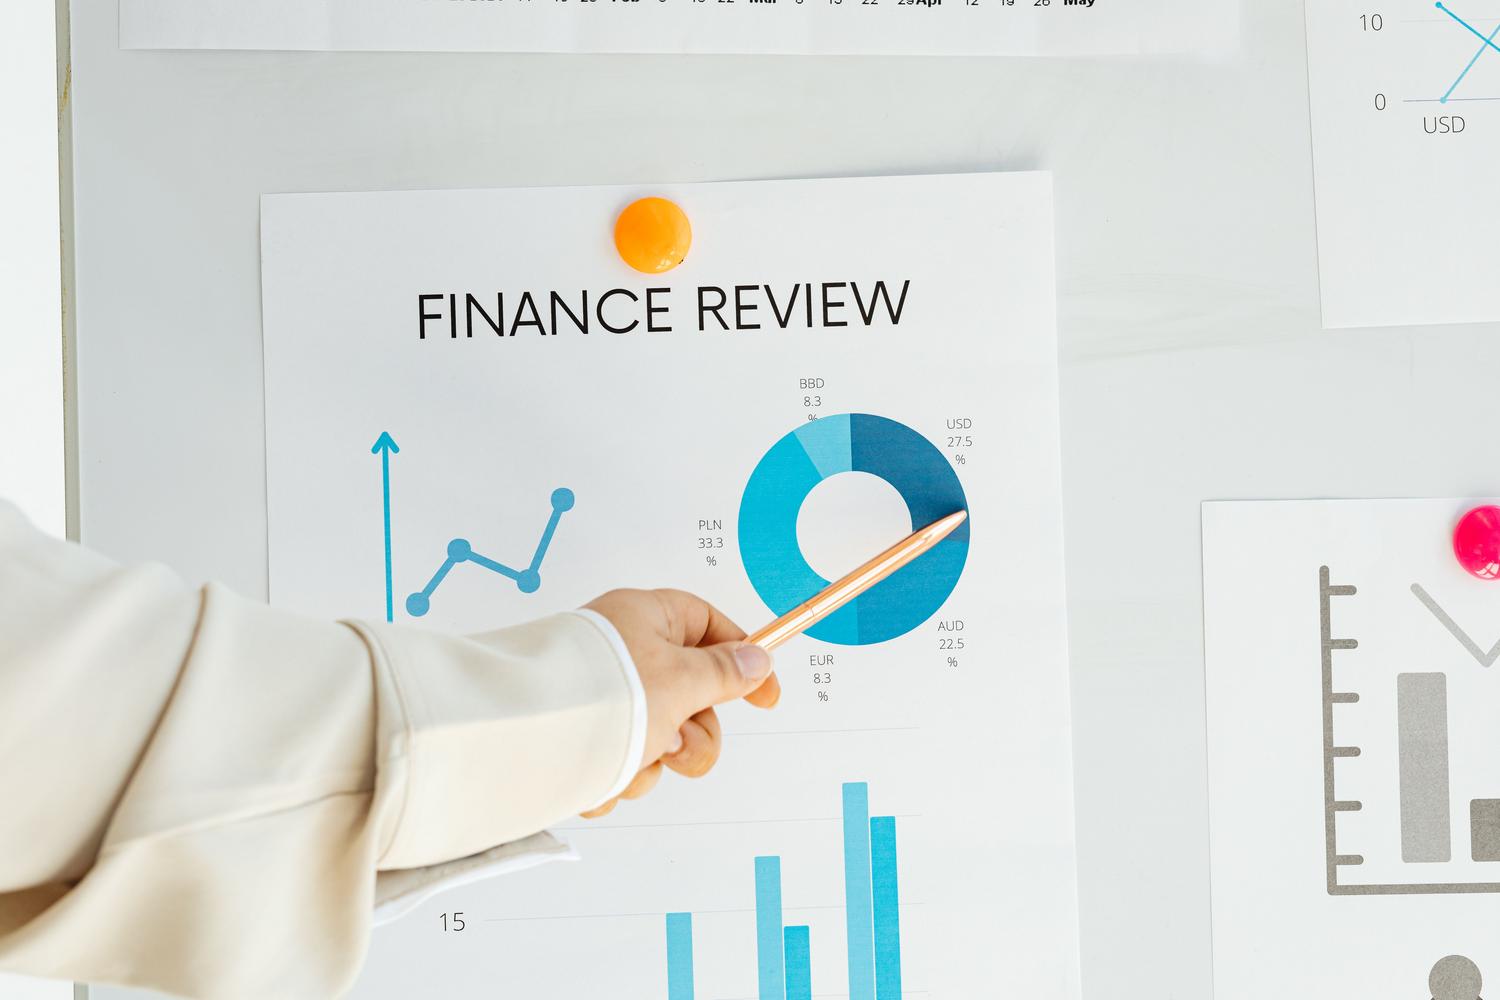
Nors nėra universalios magiškos formulės, tiesiausias būdas apskaičiuoti įsigytą prestižą yra atimti grynojo turto vertę iš bendros pirkimo kainos. Pagrindinė lygtis būtų tokia: pirkimo kaina atėmus (bendras turtas atėmus bendrus įsipareigojimus).
Tačiau norint išvengti šio skaičiavimo aklo, būtina atlikti kruopštų finansinį patikrinimą . Tai apima ne tik fizinio turto, bet ir identifikuojamo nematerialiojo turto (pvz., patentų ar prekių ženklų) analizę, siekiant išvengti dvigubo skaičiavimo. Klaida šiame etape gali lemti vertės pervertinimą , dėl kurio ateityje gali būti atliekami skausmingi neigiami koregavimai arba apskaitos nuostoliai.
Veiksniai, kurie didina (arba mažina) prestižą
Nematerialioji vertė yra labai nepastovi ir priklauso nuo kelių strateginių ramsčių:
- Reputacija ir prekės ženklas: Stiprus ir nuoseklus įvaizdis kuria pasitikėjimą. Prekių ženklai, kurie yra savo sektoriaus lyderiai, gali parduoti didesnėmis kainomis nes vartotojas nori mokėti už pavadinimo teikiamą saugumą.
- Klientų lojalumas: Turėti nuolatinių klientų bazę yra grynas auksas. Teigiama reklama ir didelis išlaikymo rodiklis Jie užtikrina stabilius pinigų srautus ilguoju laikotarpiu.
- Santykiai su tiekėjais: Išskirtiniai susitarimai, palankios mokėjimo sąlygos ir optimizuota tiekimo grandinė Jie užtikrina veiklos stabilumą, kurį pirkėjas labai vertina.
- Vieta ir žmogiškasis kapitalas: Būti strateginėje vietoje arba turėti komandą su specializuotos žinios ir įsipareigojimas prideda kritinių taškų prie galutinės vertės.
Kita vertus, egzistuoja blogos valios arba neigiamos prestižo sąvoka . Tai atsitinka, kai įmonė turi sugadintą reputaciją, teisines problemas arba katastrofišką valdymą. Tokiais atvejais verslas yra vertas mažiau nei jo dalių suma, o pirkėjas gali pareikalauti didelės nuolaidos , kad prisiimtų susijusią riziką.
Poveikis deryboms ir strateginiam valdymui
Derybų stalo metu gera valia yra mūšio laukas, kuriame pateisinama galutinė kaina. Pardavėjas bandys pabrėžti augimo potencialą ir būsimą sinergiją, o pirkėjas ieškos konkrečių įrodymų, kad ši vertė yra tvari, o ne burbulas.
Norint pateisinti aukštą kainą, labai svarbu pateikti patikrinamus duomenis: klientų pasitenkinimo ataskaitas, pinigų srautų prognozes ir pramonės lyginamuosius rodiklius . Skaidrus prestižo valdymas ne tik padeda užbaigti pardavimą, bet ir palengvina sklandesnį perėjimą tarp senų ir naujų savininkų.
Apskaita ir mokesčių tvarkymas Ispanijoje
Ispanijoje, remiantis Bendruoju apskaitos planu, įsigytas prestižas registruojamas kaip turtas. Priklausomai nuo reguliavimo sistemos, jis gali būti amortizuojamas per jo naudingo tarnavimo laiką arba kasmet atliekamas vertės sumažėjimo testas. Jei įmonės rinkos vertė sumažėja, turi būti registruojamas vertės sumažėjimo nuostolis , kuris tiesiogiai veikia įsigyjančios įmonės finansinius rezultatus.
Svarbu paminėti, kad nors prestižo negalima konfiskuoti atskirai, nes tai yra nematerialusis turtas, jis yra verslo įmonės dalis kaip vienetas ir todėl gali būti įtrauktas į bendrą verslo konfiskavimą.
„Goodwill“ yra įmonės ekonominė gyvybės varomoji jėga, ta neapčiuopiama vertė, kuri įprastą verslą paverčia nepaprasta galimybe. Nuo prekės ženklo reputacijos iki klientų lojalumo ir komandos talentų – visi šie elementai sudaro vertę, kuri, nors ir nematoma fizinėje inventorizacijoje, lemia finansinę sėkmę bet kokio susijungimo ar įsigijimo atveju.