- DPH je nepřímá spotřební daň se třemi sazbami ve Španělsku: všeobecnou, sníženou a super sníženou, a dále se vztahuje na osvobozené činnosti.
- Pro přičtení nebo odečtení DPH se používají jednoduché vzorce v závislosti na tom, zda máte základ daně nebo cenu včetně DPH.
- Společnost rozlišuje mezi účtovanou DPH, zaplacenou DPH a odpočitatelnou DPH, což je klíčové pro čtvrtletní formulář 303.
- Nástroje jako Excel, online kalkulačky a fakturační software automatizují výpočty a snižují počet chyb.
Správný výpočet DPH je jedním z úkolů, které doprovázejí každou osobu samostatně výdělečně činnou, malý nebo střední podnik nebo firmu od prvního dne, ať už vystavujete jen několik faktur měsíčně, nebo spravujete složité účetnictví. Tato daň je přítomna téměř ve všem, co nakupujete a prodáváte, proto je nezbytné ji dobře znát, abyste se vyhnuli nepříjemným překvapením s daňovými úřady nebo negativním dopadům na vaše ziskové marže.
Pochopení fungování DPH interně (sazby, osvobození, účtovaná DPH, zaplacená DPH, odpočitatelná DPH, formulář 303 atd.) vám navíc pomůže lépe číst faktury, inteligentně porovnávat ceny a používat nástroje, jako jsou tabulky nebo fakturační programy, aniž byste se ztráceli v číslech.
Co je DPH a jak funguje ve Španělsku?
Daň z přidané hodnoty (DPH) je všeobecná nepřímá daň vybíraná ze spotřeby zboží a služeb. Uplatňuje se ve více než 150 zemích a je rozšířená v Evropě a Americe. V praxi ji platí koncový spotřebitel pokaždé, když si koupí produkt nebo si sjedná službu, a to i přesto, že ji vybírá a následně odvádí daňovým úřadům společnost.
Tato daň je považována za nepřímou , protože není vybírána přímo z příjmu nebo majetku osoby, která ji deklaruje, ale spíše z aktu spotřeby. Částka DPH se připočítá k prodejní ceně a zákazník ji zaplatí, aniž by obvykle musel podniknout jakékoli další kroky.
V ekonomickém řetězci společnosti zaznamenávají DPH ve svých účetnictvích a rozlišují mezi DPH, kterou účtují svým zákazníkům (DPH na výstupu), a DPH, kterou platí svým dodavatelům (DPH na vstupu). Tímto způsobem se v každé fázi finančním úřadům odvádí pouze daň spojená s přidanou hodnotou vytvořenou jednotlivými podniky.
Pro firmy a osoby samostatně výdělečně činné není DPH přímým příjmem , ale spíše penězi drženými v úschově až do čtvrtletního nebo měsíčního vyúčtování, v závislosti na případu. Je důležité si to uvědomit, abyste se vyhnuli spoléhání se na zůstatek na bankovním účtu a utrácení peněz, které bude později nutné zaplatit finančním úřadům.
Sazby DPH ve Španělsku a osvobozené činnosti
Ve Španělsku existují tři sazby DPH, které se vztahují na většinu zboží a služeb, a to kromě některých osvobozených činností. Každá sazba je spojena s úrovní „potřeby“ nebo společenské priority produktu či služby.
Standardní 21% sazba DPH se standardně uplatňuje téměř na vše, co nespadá do ostatních kategorií: oblečení, obuv, elektronika, domácí spotřebiče, kadeřnické služby, alkohol, tabák, volnočasové aktivity, vstupenky na koncerty, elektřina, zemní plyn a mnoho dalšího. Je to sazba, kterou na svých účtech uvidíte nejčastěji.
Snížená sazba 10 % se vztahuje na zboží a služby považované za nezbytné, ale nikoli nezbytně nutné. Patří sem velká část nezákladních potravin, většina pohostinských a restauračních služeb, osobní doprava, vstupenky na kulturní a sportovní akce, bydlení, některé druhy zásobování vodou, zemědělské a živočišné činnosti, specifické zdravotnické služby a další často využívané služby.
Supersnížená sazba DPH ve výši 4 % je vyhrazena pro základní zboží a služby, jako je chléb, mléko, vejce, čerstvé ovoce a zelenina, obiloviny, sýr, knihy, noviny, časopisy, léky pro humánní použití, výrobky a služby pro osoby se zdravotním postižením a některé druhy dotovaného bydlení. Od roku 2025 bude do této supersnížené sazby opět zahrnut i olivový olej po skončení dočasných snížení souvisejících s inflací.
Kromě těchto kategorií existují transakce osvobozené od DPH , u kterých se neuplatňuje žádná procentní sazba (ani 21 %, ani 10 %, ani 4 %). Patří sem velká část lékařských a zdravotnických služeb (konzultace, hospitalizace, testy), formální vzdělávání na všech úrovních, pojištění a některé finanční služby, pronájem primárních bydlišť, některé sociální služby, univerzální poštovní služby poskytované společností Correos (španělská poštovní služba) a některé nekomerční kulturní nebo sportovní aktivity.
U těchto osvobozených činností faktury neobsahují položkovou DPH , ale na oplátku si profesionál nebo subjekt nemůže odečíst DPH zaplacenou z výdajů spojených s touto činností. To má přímý dopad na ziskovost podniků v osvobozených odvětvích, protože zaplacená DPH se stává dodatečným nákladem.
Kdo platí DPH, kdo ji přiznává a jak se ve společnosti eviduje?
V reálné ekonomice hradí DPH konečný spotřebitel , který si produkt kupuje nebo si sjednává službu a platí cenu včetně daně. Z daňového hlediska však podniky a odborníci fungují jako prostředníci mezi zákazníky a daňovými úřady.
OSVČ nebo firma musí účtovat DPH na svých prodejních fakturách a zároveň odvést DPH z nákupních faktur, které obdrží od svých dodavatelů. Obě částky jsou zaznamenány v registrech vydaných a přijatých faktur, které jsou základem pro pravidelné podávání přiznání k DPH.
V účetnictví se rozlišují dva hlavní účty: jeden pro DPH na výstupu (DPH vybraná z prodeje) a druhý pro DPH na vstupu (DPH zaplacená z nákupů). Společnost by nikdy neměla považovat DPH na výstupu za zisk, protože ve skutečnosti bude kompenzována DPH na vstupu a výsledný zůstatek skončí u finančních úřadů nebo jako vrácení daně.
Ve Španělsku je standardním způsobem plnění povinností týkajících se DPH podání čtvrtletního formuláře 303 elektronicky, obvykle s digitálním certifikátem. V lednu se také podává formulář 390, roční shrnutí všech transakcí s DPH za daný rok. Společnosti a někteří daňoví poplatníci mohou být povinni podávat měsíční přiznání.
Při přípravě na podání daňového přiznání mnoho společností používá online fakturační a účetní software , který automatizuje výpočty, generuje účetní zápisy, ukládá účetní knihy a připravuje návrhy daňových formulářů, čímž snižuje chyby a čas potřebný k řízení.
Klíčové pojmy: účtovaná DPH, zaplacená DPH a odpočitatelná DPH
DPH na výstupu je daň, kterou účtujete svým zákazníkům pokaždé, když vystavíte fakturu za produkt nebo službu podléhající DPH. Tato částka je na faktuře uvedena jako položka a ačkoli ji obdržíte na svůj bankovní účet, v konečném důsledku patří finančním úřadům.
Pokud například vystavíte fakturu se základem daně 500 EUR a sazbou DPH 21 %, připočtete k ní 105 EUR DPH na výstupu , takže celková částka faktury bude 605 EUR. Těchto 105 EUR je daň, kterou musíte uvést ve svém daňovém přiznání (formulář 303) za čtvrtletí, ve kterém fakturu vystavujete.
DPH na vstupu je DPH, kterou platíte při nákupu zboží nebo služeb pro vaši profesní nebo obchodní činnost. Každá faktura od dodavatele, která zahrnuje DPH, generuje částku DPH na vstupu, kterou byste v zásadě mohli použít k započtení DPH na výstupu z vašeho prodeje.
Představte si, že si pro svou firmu koupíte notebook za 800 EUR (základ daně) plus 21% DPH (168 EUR). V tomto případě je těchto 168 EUR DPH na vstupu , kterou si můžete odečíst od DPH na výstupu z prodeje, pokud se daný výdaj vztahuje k vaší podnikatelské činnosti a splňuje zákonné požadavky.
Odečitatelná DPH je v praxi ta část DPH na vstupu, kterou máte nárok odečíst ve svém daňovém přiznání. Ne každá DPH na vstupu je odečitatelná: musí souviset s vaší podnikatelskou činností, být řádně zdokumentována a nesmí spadat pod žádnou z výjimek uvedených v předpisech (například určité výdaje na volný čas, šperky, pohoštění zákazníků, cesty nesouvisející s podnikáním atd.).
Stručně řečeno, na konci čtvrtletí sečtete veškerou DPH účtovanou z vašich prodejů a veškerou odpočitatelnou DPH zaplacenou z vašich nákupů; rozdíl bude představovat částku DPH k zaplacení nebo vrácení ve formuláři 303.
Praktický výpočet DPH z produktu nebo služby
Kromě daňového aspektu je každodenní život plný rychlých výpočtů DPH: přičtení DPH k základní ceně , její odečtení od ceny včetně DPH, porovnání nabídek mezi obchody nebo zjištění, jaká část konečné faktury skutečně odpovídá dani.
Chcete-li k částce bez daně přičíst DPH, základní myšlenkou je vynásobit zdanitelný základ číslem 1 a připočítat sazbu daně v desítkovém formátu . Pokud je tedy sazba DPH 21 %, vynásobíte ji číslem 1,21; pokud je 10 %, číslem 1,10; pokud je 4 %, číslem 1,04.
Pokud například prodáváte produkt se základní cenou 100 EUR a uplatňujete sazbu DPH 21 % , výpočet by byl 100 × 1,21 = 121 EUR. Konečná cena pro spotřebitele bude 121 EUR, z čehož 21 EUR je DPH a 100 EUR je základ daně.
Pokud se jedná o produkt zdaněný 10 % , měli byste 100 × 1,10 = 110 € a pro zboží se sníženou sazbou DPH 4 % by výpočet byl 100 × 1,04 = 104 €. Jak vidíte, jednoduchým mentálním multiplikátorem můžete získat cenu včetně DPH během několika sekund.
Je také běžné vypočítat, kolik DPH je zahrnuto v celkové ceně . V případě standardní sazby představuje DPH přibližně 17,3554 % ceny včetně DPH. To znamená, že pokud uvidíte konečnou částku 327 EUR s 21% DPH, bude část DPH činit přibližně 17,3554 % z 327 EUR, tj. přibližně 56,75 EUR, a zbytek (přibližně 270,25 EUR) bude odpovídat zdanitelnému základu.
Vzorce pro přičítání a odečítání DPH (položková DPH a DPH včetně DPH)
Při správě faktur existují dvě klasické situace: když máte zdanitelný základ a chcete vypočítat DPH , a když máte cenu „včetně DPH“ a potřebujete rozdělit základní částku a daň. Vzorce jsou jednoduché a stojí za to si je zapamatovat.
Jakmile znáte zdanitelný základ a sazbu DPH, můžete daň vypočítat pomocí vzorce: DPH = Zdanitelný základ × (sazba DPH ÷ 100). Celková fakturovaná částka pak bude bez dalších komplikací rovna Zdanitelnému základu + DPH.
Například pokud je základní částka 1 000 € a sazba DPH je 21 % , daň bude 1 000 × (21 ÷ 100) = 210 € a cena včetně DPH bude 1 000 + 210 = 1 210 €. Přesně to se stane, když faktura zobrazuje sloupce „Zdanitelná částka“, „Sazba DPH“, „Částka DPH“ a „Celkem“.
Pokud znáte pouze konečnou cenu včetně DPH a chcete zjistit zdanitelný základ, musíte celkový součet vydělit číslem 1 a připočítat sazbu DPH. Obecný vzorec bude: Zdanitelný základ = Konečná cena ÷ (1 + sazba DPH ÷ 100). DPH se poté získá odečtením: DPH = Konečná cena − Zdanitelný základ.
Pokud je celková částka faktury 1 210 € včetně 21% DPH , bude základní částka 1 210 € ÷ 1,21 = 1 000 € a DPH 1 210 € − 1 000 € = 210 €. Tento výpočet je klíčový, když máte zadané ceny „včetně DPH“ a potřebujete daň oddělit pro účely účetnictví nebo analýzy nákladů.
U ostatních typů je postup stejný: s 10% DPH byste konečnou cenu vydělili 1,10 a se 4% DPH 1,04 . Rozdíl mezi celkovou a základní cenou pak bude odpovídající částkou DPH.
Numerické příklady výpočtu DPH z produktů
Pro lepší ilustraci si uveďme typický scénář z obchodu: koupíte si počítač , jehož cena je uvedena bez DPH, a další počítač z jiného obchodu, kde je DPH zahrnuta v celkové ceně. Porovnání těchto dvou dává smysl pouze tehdy, pokud daň správně rozložíte.
V prvním obchodě stojí počítač 1 099 € bez DPH a příslušná sazba je 21 %. Daň vypočítáte pomocí pravidla tří nebo přímého vzorce: DPH = 1 099 × 0,21 = 230,79 €. Konečná cena pro zákazníka bude 1 099 € + 230,79 € = 1 329,79 €.
V druhém obchodě vidíte stejný model za 1 290 € včetně DPH . Skutečnou zdanitelnou částku zjistíte tak, že celkovou částku vydělíte číslem 1,21, protože standardní sazba DPH je 21 %. Výpočet by byl 1 290 ÷ 1,21 = přibližně 1 066,12 €.
V tomto druhém případě bude implicitní DPH 1 290 − 1 066,12 = 223,88 €. Ačkoli se cena včetně DPH jeví nižší než v prvním obchodě, základ daně je ve skutečnosti menší, což naznačuje, že samotný produkt je před zdaněním levnější.
Proto je důležité nenechat se při porovnávání cen zmást slovem „včetně DPH“. Skutečnou cenu produktu nejlépe pochopíme analýzou zdanitelné částky, protože sazba DPH bude v obou transakcích stejná, a proto srovnání zůstává nezměněno.
Jak vypočítat procento DPH z celkové částky včetně DPH
Někdy je užitečné vědět, jaké procento z celkové ceny odpovídá DPH , zvláště když máte k dispozici pouze částku s daněmi a nechcete neustále dokola provádět všechny výpočty rozpisu základu a daně.
Pro standardní sazbu DPH ve výši 21 % představuje DPH přibližně 17,3554 % z ceny včetně DPH . Jinými slovy, pokud vynásobíte konečnou částku číslem 0,173554, získáte přímou aproximaci výše DPH, aniž byste museli dělit číslem 1,21.
Pokud toto procento použijete na fakturu ve výši 327 EUR s 21% DPH , daňová část bude 327 × 0,173554 ≈ 56,75 EUR a zdanitelný základ bude přibližně 270,25 EUR. Výsledek odpovídá tomu, co byste získali, kdybyste nejprve vydělili číslem 1,21 a poté odečetli.
Pro 10% sazbu DPH je daňový podíl z celkové částky přibližně 9,0909 % a pro 4% sazbu přibližně 3,8462 %. Jakmile tato procenta znáte, můžete rychle vypočítat celkové částky včetně DPH, aniž byste museli nejprve stanovit základ daně.
Tato metoda výpočtu je velmi užitečná, když procházíte rozsáhlé seznamy konečných částek a potřebujete mít pouze hrubou představu o váze DPH ve vašich tržbách nebo výdajích, například pro interní analýzu nebo dashboardy.
Výpočet DPH v Excelu a dalších nástrojích
V praxi používání tabulek, jako je Excel nebo Google Sheets, výrazně usnadňuje výpočet DPH při práci s mnoha produktovými řadami nebo fakturami. Stačí si vytvořit několik základních vzorců a používat je tak často, jak chcete.
Pokud máte v buňce uvedenu částku daně , například v buňce G20, můžete vypočítat DPH ve výši 21 % v buňce G21 pomocí vzorce jako =G20*21% . Poté můžete v jiné buňce sečíst částku daně a DPH, abyste získali celkový výsledek, například pomocí =G20+G21.
Pokud dáváte přednost práci přímo s multiplikátorem, můžete napsat vzorec jako =G20*1,21 a získat tak cenu včetně DPH v jediné operaci. Tento systém lze snadno přizpůsobit jiným sazbám DPH změnou procenta nebo multiplikátoru.
Chcete-li v Excelu rozebrat cenu včetně DPH , jednoduše vydělte celkovou částku číslem 1,21 (nebo 1,10, 1,04, v závislosti na sazbě), abyste získali zdanitelný základ, a poté tuto částku odečtěte od celkové částky, abyste vypočítali DPH. Je to jednoduché jako použití vzorců jako =G20/1,21 pro zdanitelný základ a =G20-G21 pro daň.
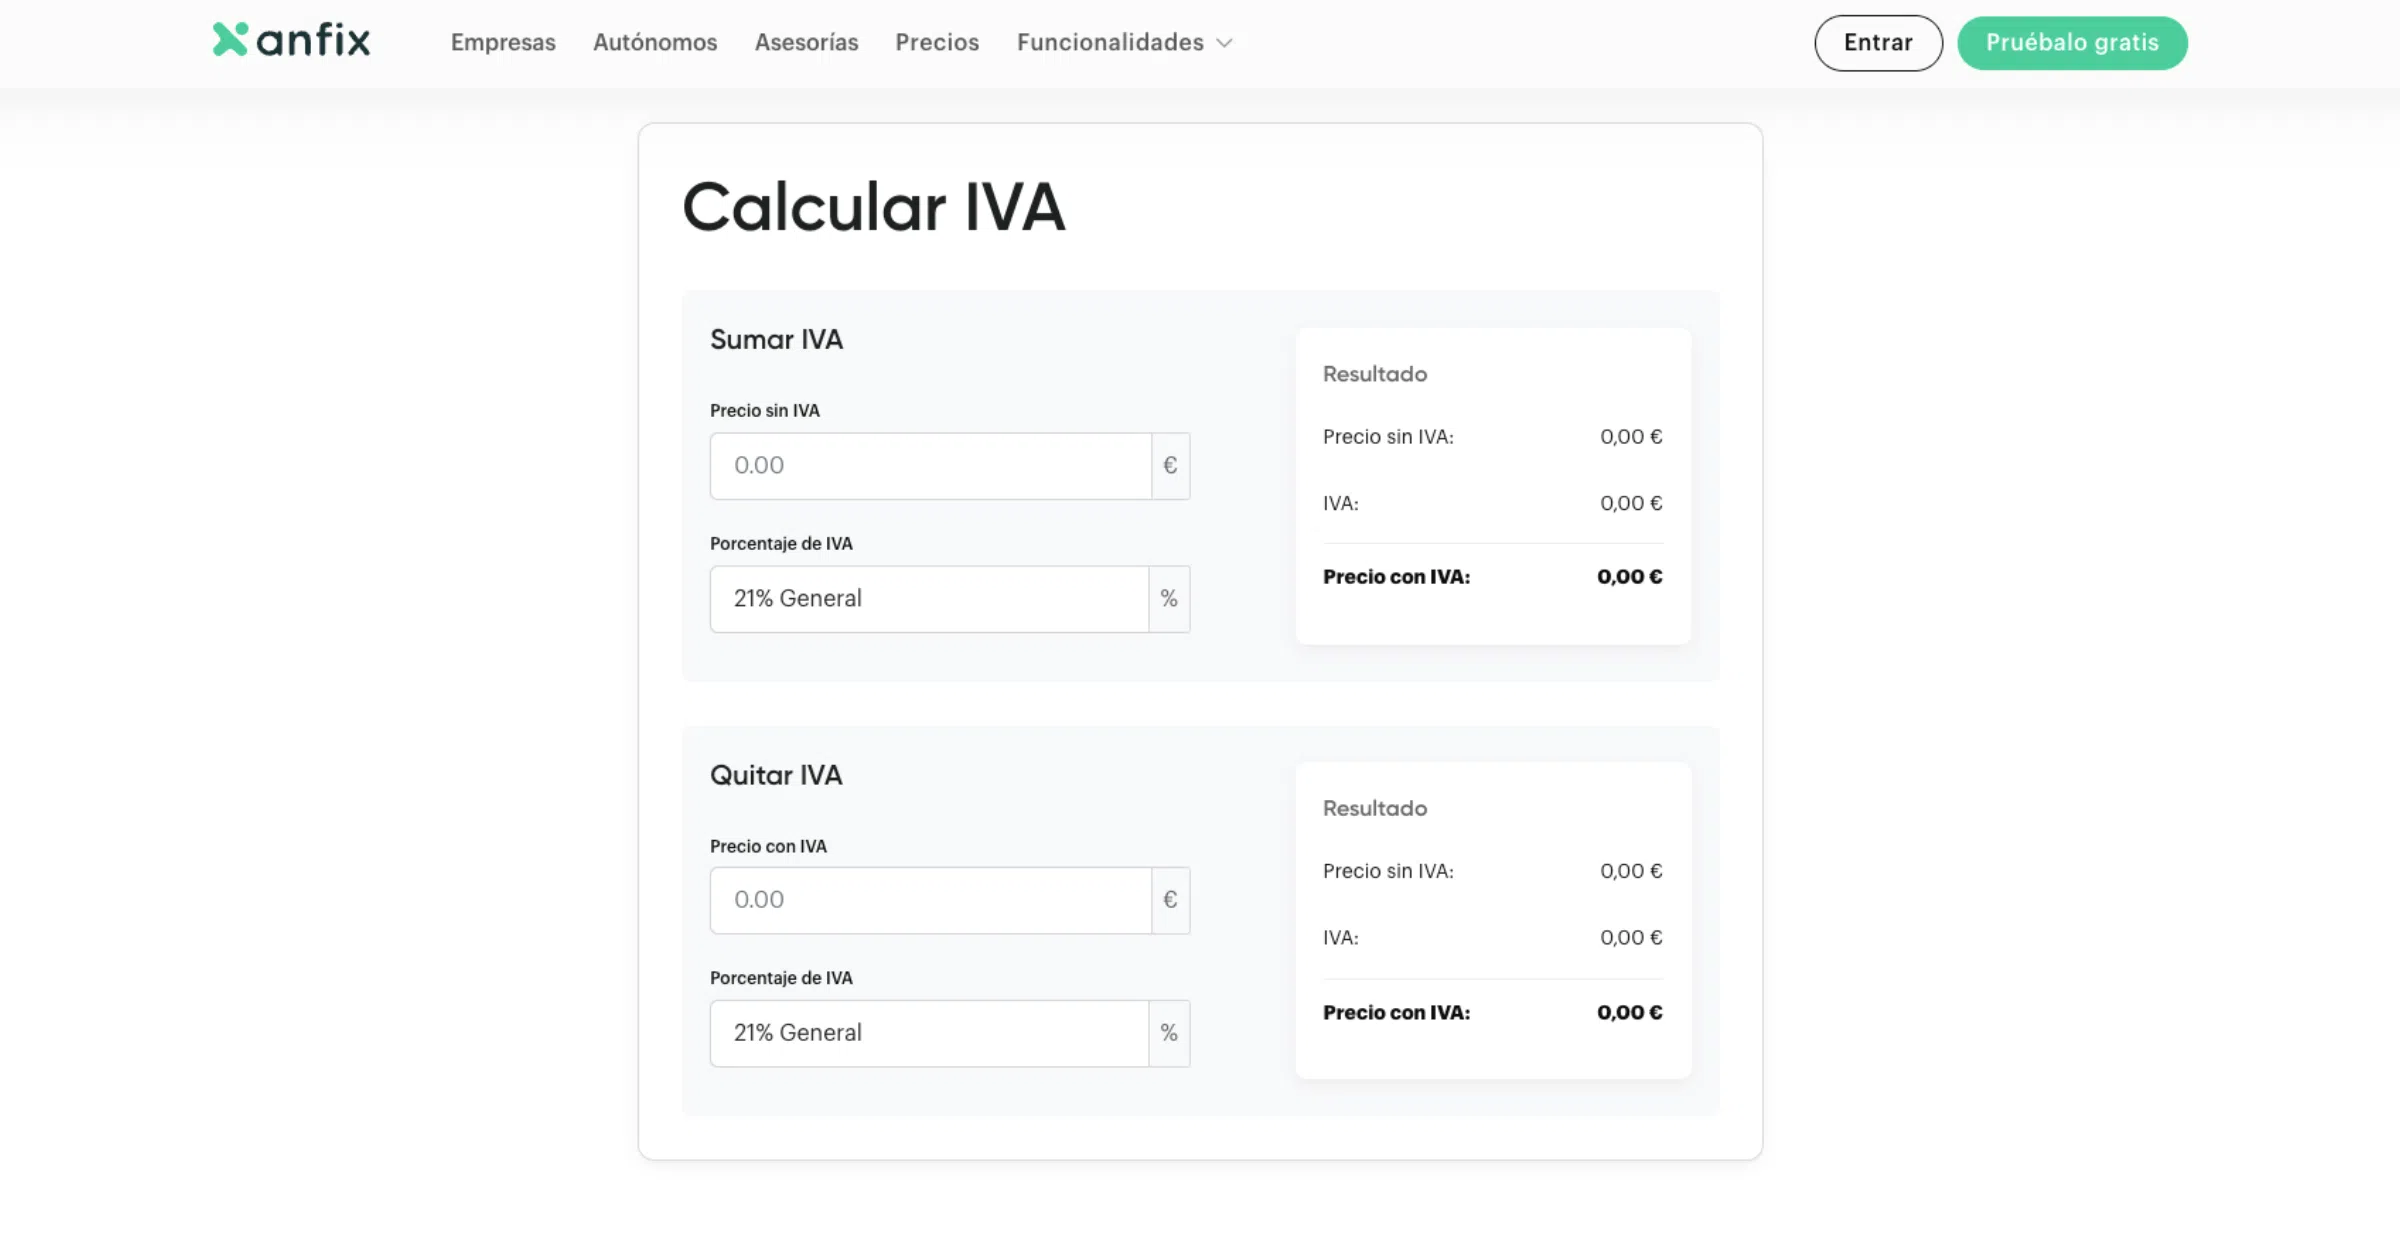
Kromě tabulek existuje řada online kalkulaček DPH a fakturačních programů, které celý proces automatizují. Tyto nástroje vám umožňují zadat částku, zvolit daňovou sazbu a okamžitě získat DPH i konečnou cenu, nebo naopak, a také generovat kompletní faktury a daňové přiznání.
Jak vypočítat DPH ve čtvrtletním daňovém přiznání (formulář 303)
Při podávání formuláře 303 je nutné přejít od konkrétních příkladů ke komplexnímu přehledu za celé čtvrtletí. Toto sebehodnocení uvádí celkovou DPH účtovanou z tržeb a celkovou odpočitatelnou DPH zaplacenou z výdajů.
Profesionál nebo společnost museli vést záznamy o vydaných a přijatých fakturách po celé dané období . Tyto záznamy mimo jiné obsahují základ daně, použitou sazbu DPH a odpovídající částku DPH pro každou transakci.
Pro vyplnění formuláře 303 sečtete všechny zdanitelné částky a DPH účtované na vašich prodejních fakturách, seskupené podle sazby (4 %, 10 %, 21 % atd.). Poté provedete totéž s fakturami k výdajům a klasifikujete zdanitelnou částku a odpočitatelnou DPH zaplacenou podle předpisů.
Klíčem k výpočtu je odečíst odpočitatelnou vstupní DPH od výstupní DPH . Pokud je výsledek kladný, budete muset tuto částku zaplatit finančnímu úřadu ve splátkách. Pokud je záporný (zaplatili jste více vstupní DPH, než jste účtovali), můžete si ji v budoucích obdobích započíst nebo požádat o vrácení daně dle aktuálních pravidel.
Za normálních okolností je formulář 303 splatný mezi 1. a 20. dubnem, mezi 1. červencem a 20. říjnem a mezi 1. a 30. lednem. Poslední měsíc se shoduje s podáním ročního formuláře 390 , který shrnuje celý daňový rok. Udržování účetnictví aktuální a používání specializovaných rad nebo nástrojů výrazně usnadňuje splnění těchto povinností bez chyb.
Omezení odpočitatelné DPH a nepřijatelných výdajů
Ačkoli je teoreticky DPH zaplacená z vašich výdajů odpočitatelná, pokud se výdaj vztahuje k podnikatelské činnosti, realita je taková, že zákon o DPH stanoví řadu nuancí a výjimek, které je třeba mít na paměti.
Článek 96 zákona o DPH popisuje běžné situace, kdy DPH na vstupu neopravňuje plátce k odpočtu . Patří sem DPH zaplacená z nákupu potravin a nápojů pro osobní spotřebu, tabáku, rekreačních výdajů, šperků a luxusního zboží, zboží nebo služeb určených pro zábavu zákazníků nebo zaměstnanců a některých cestovních, ubytovacích a restauračních služeb, které nelze odůvodnit jako nezbytné pro podnikatelskou činnost.
V běžném smyslu to znamená, že ne každý daňový doklad je daňově uznatelný . Například večeře s přáteli nebude uznatelná, i když platíte firemní kartou, zatímco řádně doložené cestovní a ubytovací náklady pro účast na veletrhu mohou být uznatelné, a to jak u daně z příjmu fyzických osob/daně z příjmu právnických osob, tak u DPH.
Je nezbytné uchovávat všechny kompletní faktury (nejen zjednodušené doklady), protože bez nich neexistuje právní základ pro odpočet DPH. Navíc, pokud vykonáváte smíšené činnosti (některé podléhají DPH a jiné jsou osvobozeny), můžete si odečíst pouze poměrnou část zaplacené DPH, což výpočty dále komplikuje.
Proto se obvykle důrazně doporučuje spolehnout se na daňové poradenství nebo dobrý účetní software , který pomáhá správně klasifikovat výdaje a uplatňovat limity odpočtů dle platných předpisů, čímž se minimalizuje riziko chyb v případě případné kontroly ze strany daňového úřadu.
DPH v jiných zemích a rozdíly s daní z obratu
Model daně z přidané hodnoty (DPH) není specifický pouze pro Španělsko: je široce používán v Evropě a ve velké části světa, ačkoli s různými obecnými sazbami v závislosti na zemi. Pochopení těchto sazeb je důležité, pokud nakupujete nebo prodáváte mezinárodně.
Například ve Francii je standardní sazba DPH kolem 20 %, v Německu 19 %, v Itálii 22 %, v Portugalsku 23 % a Andorra má podobnou daň (IGI) se standardní sazbou přibližně 4,5 %. V Japonsku má ekvivalentní daň k DPH standardní sazbu kolem 10 %.
V Evropě systém funguje tak, že každá společnost ve výrobním řetězci platí finančním úřadům DPH odpovídající hodnotě přidané ke zboží nebo službám. Daň se pak v každé fázi přenáší, až ji nakonec hradí konečný spotřebitel.
V zemích, jako jsou Spojené státy, je systém odlišný: místo DPH se uplatňuje daň z prodeje , daň z maloobchodního prodeje, která je vybírána pouze od konečného spotřebitele a obvykle je spravována na státní nebo místní úrovni. V tomto případě společnost prodávající konečnému zákazníkovi platí plnou částku vybrané daně, bez mechanismu kompenzace DPH, který existuje v evropském systému.
Tyto rozdíly znamenají, že pokud působíte mezinárodně, je zásadní být informován o pravidlech každé jurisdikce a mít k dispozici specializované nástroje nebo poradenství, které zohledňují typy, výjimky a povinnosti každé země, kde prodáváte.
Důkladná znalost DPH – co to je, jaké jsou různé typy, jak se v každém případě vypočítává a jaká je role pojmů jako DPH na výstupu, DPH na vstupu a DPH na vstupu – vám umožní s jistotou spravovat ceny, faktury a daňová přiznání. S několika jasnými vzorci, trochou cviku a podporou kalkulaček, tabulek nebo fakturačního softwaru přestane být výpočet DPH otravou a stane se rutinním úkolem, který bezproblémově zapadne do finančního řízení vaší firmy.